เงินหมุนเวียนของกิจการ
มีกำไรแต่เงินสดไม่พอจ่าย ต้องเช็กอะไรบ้าง
เริ่มจากเงินที่ลูกค้ายังไม่จ่าย ของที่ซื้อไว้แต่ยังขายไม่หมด และวันที่ต้องจ่ายเงินจริง แล้วเทียบกลับกับยอดเงินในบัญชี
Satangplus · ตรวจเนื้อหา 7 พฤศจิกายน 2026
กำไรคำนวณจากรายได้และต้นทุนของช่วงนั้น ส่วนเงินสดเปลี่ยนตามวันที่รับและจ่ายเงินจริง กิจการจึงอาจมีกำไรพร้อมกับเงินสดที่ลดลงได้ ถ้าต้องรู้ว่ามีเงินพอจ่ายสัปดาห์นี้ไหม ให้เริ่มจากยอดเงินในบัญชีวันนี้ ลบรายการที่ต้องจ่ายตามวัน แล้วแยกบิลที่ยังรอลูกค้าจ่ายออกจากเงินที่รับแล้ว
เงินของร้านกระจายอยู่สามส่วน
ภาพรวมทรัพย์สินปลายเดือน จากร้านสมมติด้านล่าง
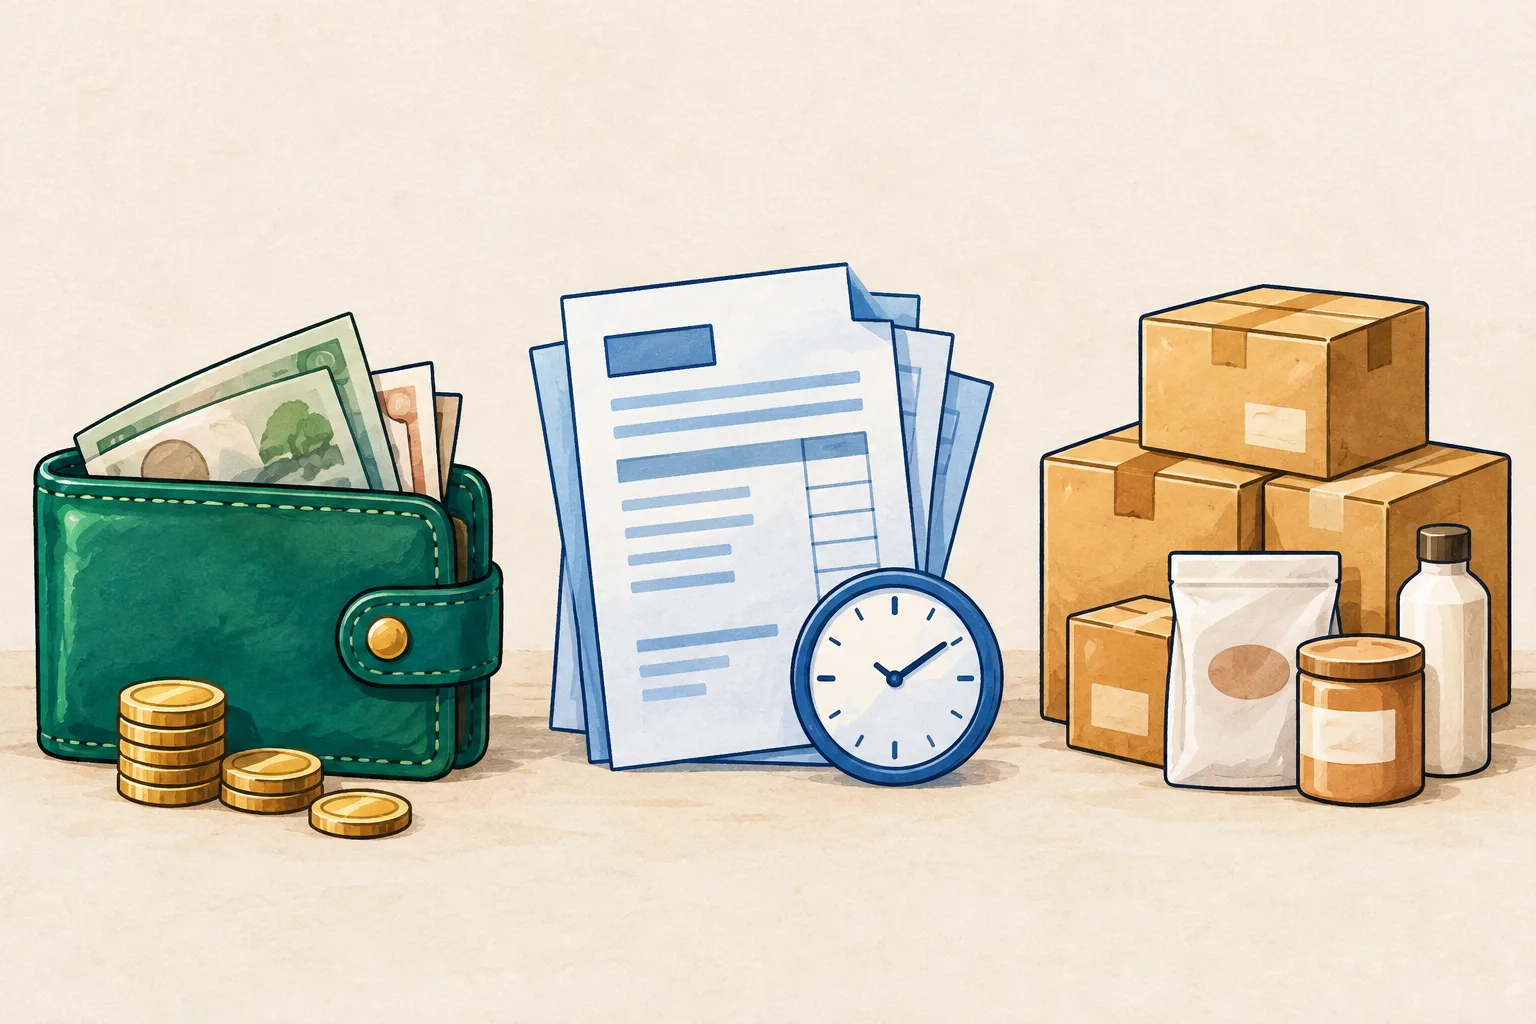
- เงินสดเงินที่มีอยู่ในมือหรือบัญชี
- 60,000 บาท
- ลูกหนี้ขายแล้ว ยังเก็บเงินไม่ครบ
- 40,000 บาท
- สต๊อกคงเหลือมูลค่าของที่ยังไม่ขาย ตามต้นทุน
- 30,000 บาท
ตัวอย่าง: กำไร 30,000 บาท แต่เงินสดลดลง 40,000 บาท
สมมติร้านเริ่มเดือนด้วยเงินสด 100,000 บาท ไม่มีสต๊อก ลูกหนี้ หรือเจ้าหนี้ยกมา และมีรายการเพียงสามอย่างนี้
- ซื้อสินค้า 900 ชิ้น ต้นทุนชิ้นละ 100 บาท จ่ายครบ 90,000 บาท
- ขายและส่งมอบ 600 ชิ้น ชิ้นละ 200 บาท เป็นยอดขาย 120,000 บาท รับเงินแล้ว 80,000 บาท อีก 40,000 บาทยังค้างรับ
- มีค่าใช้จ่ายร้าน 30,000 บาท และจ่ายครบในเดือนนี้
กำไรของเดือน
- ยอดขาย 120,000 บาท
- หักต้นทุนสินค้าที่ขาย 600 × 100 = 60,000 บาท
- หักค่าใช้จ่ายร้าน 30,000 บาท
กำไร = 30,000 บาท
เงินสดที่เหลือจริง
- เงินสดต้นเดือน 100,000 บาท
- บวกเงินรับจากลูกค้า 80,000 บาท
- หักเงินซื้อสินค้า 90,000 บาท
- หักค่าใช้จ่ายร้าน 30,000 บาท
เงินสดปลายเดือน = 60,000 บาท
เงินสดลดลง 40,000 บาทจากต้นเดือน ส่วนต่างจากกำไรอยู่ในเงินค้างรับ 40,000 บาท และสินค้าที่เหลือ 300 ชิ้น ต้นทุนรวม 30,000 บาท
กำไร 30,000 − ลูกหนี้เพิ่ม 40,000 − สต๊อกเพิ่ม 30,000 = เงินสดลดลง 40,000 บาท
ตัวเลขนี้เป็นตัวอย่างเพื่ออธิบายจังหวะเงิน โดยยังไม่รวม VAT ภาษี ดอกเบี้ย ค่าเสื่อมราคา เงินกู้ การถอนเงินของเจ้าของ ของเสีย หรือการคืนสินค้า ต้นทุนต่อชิ้นคงที่และซื้อสินค้าด้วยเงินสดทั้งหมด
ตอนตรวจร้านจริง ให้ดูส่วนที่เพิ่มหรือลดด้วย
ตัวอย่างเริ่มด้วยลูกหนี้และสต๊อกเป็น 0 ยอดปลายเดือนจึงเท่ากับยอดที่เพิ่มขึ้น สำหรับร้านที่มียอดยกมา ให้เทียบต้นเดือนกับปลายเดือน แล้วใช้ผลต่างของช่วงเดียวกับที่คำนวณกำไร หากซื้อเชื่อด้วย ต้องดูการเปลี่ยนแปลงของเจ้าหนี้ประกอบ
เมื่อเก็บเงินค้างรับ 40,000 บาทของตัวอย่างได้ในเดือนถัดไป เงินสดจะเพิ่มขึ้นจากการเก็บบิลเดิม ส่วนยอดขาย 120,000 บาทของบิลนี้ถูกนับไปแล้วในเดือนตัวอย่าง จึงควรแยกช่องวันที่ขายกับวันที่รับเงินไว้ตั้งแต่บันทึกรายการ
ก่อนใช้เงินที่เหลือ ให้ตรวจรายการจ่ายรอบถัดไปด้วย เช่น หากกำลังวางแผนสั่งสินค้ารอบใหม่ 70,000 บาทและต้องจ่ายวันพรุ่งนี้ เงินสด 60,000 บาทจะยังขาด 10,000 บาท โดยยังไม่รวมค่าใช้จ่ายอื่นที่อาจถึงกำหนด จึงควรเทียบแผนซื้อกับสต๊อกที่ยังเหลือและวันเก็บเงินลูกค้าก่อนสั่ง
ลองตรวจเงินของกิจการด้วยห้าขั้นตอนนี้
- เทียบเงินต้นงวดกับปลายงวด รวมเงินสดและบัญชีของกิจการ ณ วันเดียวกัน ไล่รายการรับ–จ่ายให้ตรงยอด แยกเงินโอนระหว่างบัญชีร้านเพื่อกันการนับซ้ำ
- แยกบิลที่รับเงินแล้วกับบิลที่ยังค้าง จดลูกค้า ยอดคงเหลือ วันครบกำหนด และวันติดตาม แยกยอดที่ยืนยันวันโอนแล้วจากยอดที่ยังรอคำตอบ หากลูกค้าโอนหลายครั้ง ใช้ วิธีไล่ยอดจ่ายบางส่วนทีละบิล เพื่อคำนวณยอดที่ยังขาด
- ตรวจของที่ซื้อไว้แต่ยังไม่ขาย เทียบยอดซื้อ ต้นทุนของที่ขาย และสต๊อกคงเหลือ ดูรายการหมุนช้าก่อนสั่งเพิ่ม
- เก็บรายการเงินจริงนอกค่าใช้จ่ายประจำให้ครบ จดวันและจำนวนเงินซื้ออุปกรณ์ เงินต้นกู้ที่ชำระ และเงินที่โอนออกไปใช้ส่วนตัวแยกไว้ด้วย
- ทำแผนรับ–จ่าย 7 วันข้างหน้า เริ่มจากเงินที่มีวันนี้ จดวันรับเงิน วันจ่าย และยอดคงเหลือหลังแต่ละรายการ แยกเงินรับที่ยังไม่ยืนยันเพื่อเห็นวันที่อาจมีเงินไม่พอ
หากพบวันที่เงินไม่พอ ให้เริ่มจากบิลที่ถึงกำหนดรับกับรายการที่ต้องจ่ายในวันนั้น แล้วตรวจวันชำระที่ตกลงกันไว้ก่อนตัดสินใจเรื่องซื้อของหรือรับงานเพิ่ม ทบทวนรายการเมื่อมีเงินเข้าหรือกำหนดจ่ายเปลี่ยนไป
ตกลงวันรับเงินให้ชัดตั้งแต่เริ่มงาน
ก่อนส่งงานหรือให้เครดิตลูกค้า ควรมีเงื่อนไขชำระที่ทั้งสองฝ่ายเข้าใจตรงกัน เช่น หากตกลงโอนภายใน 30 วัน ให้นับจากวันไหนและครบกำหนดวันที่เท่าไร อ่าน วิธีเตรียมใบเสนอราคา หรือใช้ เครื่องมือสร้างใบเสนอราคา เพื่อเลือกเงื่อนไขพื้นฐานและเติมรายละเอียดในช่องหมายเหตุ ตรวจให้ทั้งเอกสารสอดคล้องกับข้อตกลงจริงก่อนส่ง แล้วนำวันรับเงินที่ตกลงไปใส่ในแผนเงินสดของกิจการ
แหล่งอ้างอิง
ตรวจข้อมูลวันที่ 7 พฤศจิกายน 2026 ตัวอย่างร้าน จำนวนเงิน และขั้นตอนตรวจรายการเป็นตัวอย่างของเรา ตรวจยอดด้วยรายการซื้อ–ขาย เงินรับ–จ่าย และการเทียบกำไรกับลูกหนี้และสต๊อก ตัวอย่างนี้ใช้เพื่ออธิบายการวางแผนเงินอย่างง่าย
- IFRS Foundation: IAS 7 Statement of Cash Flows — หลักการดูเงินรับ–จ่ายจริง การปรับรายการที่กำไรกับเงินสดเกิดต่างเวลา และการแยกกิจกรรมดำเนินงาน ลงทุน และจัดหาเงิน
- ACCA: Statement of cash flows — อธิบายการเปลี่ยนแปลงของลูกหนี้ สินค้าคงเหลือ และเจ้าหนี้ในการเทียบกำไรกับเงินสดจากการดำเนินงาน